Ремонт бампера по ОСАГО и КАСКО: как получить возмещение
Разбираем, как оформить ремонт бампера по ОСАГО и КАСКО: какие нужны документы, как выбрать сервис, в каких случаях отказывают и как добиться качественного кузовного ремонта без лишних доплат.
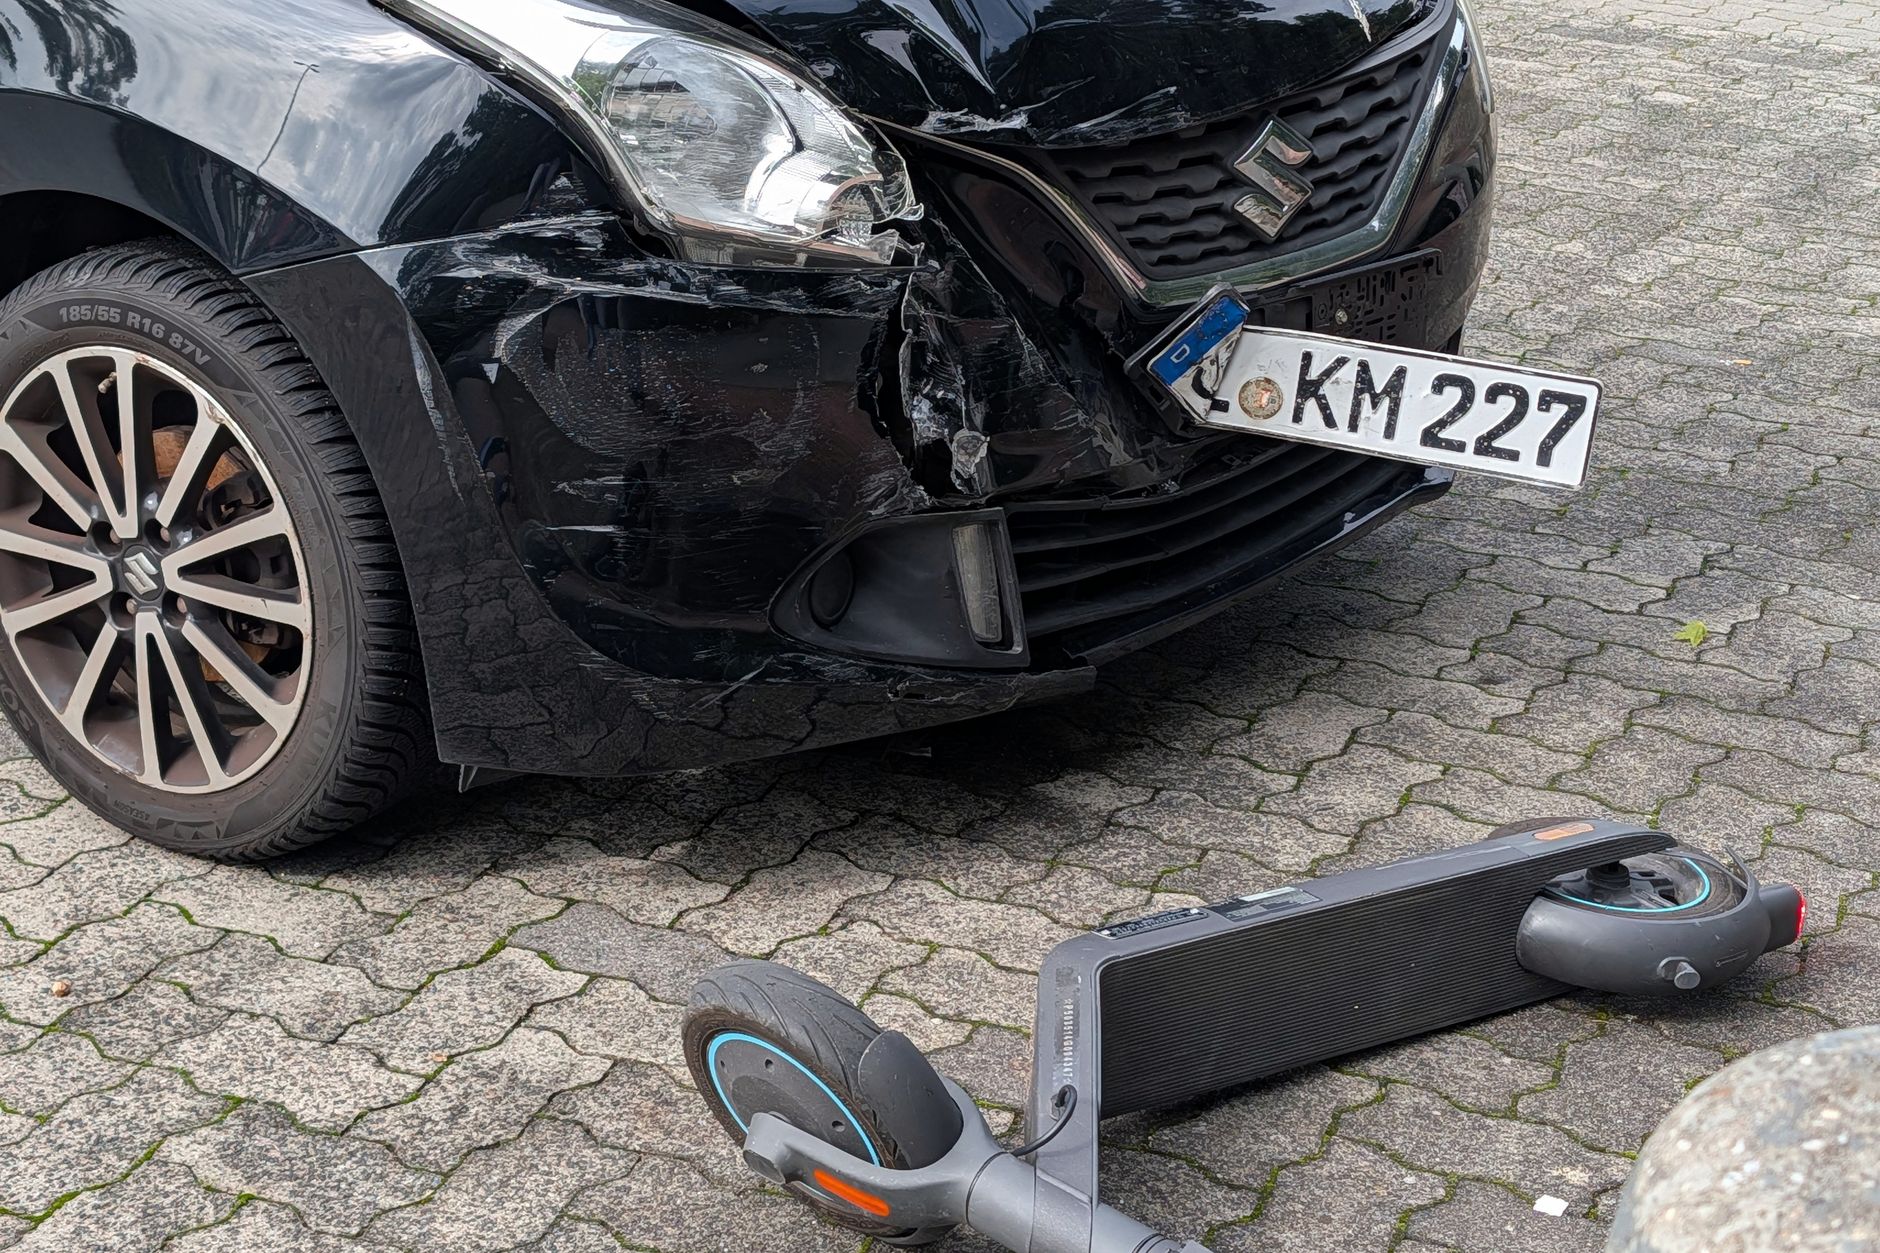
Повреждение бампера — одна из самых частых ситуаций после ДТП, парковки во дворе или наезда на бордюр. Ремонт бампера по ОСАГО или КАСКО позволяет переложить расходы на страховую компанию, но результат зависит от вида полиса, формы возмещения и того, насколько правильно оформлены документы. Ниже — практический разбор: что делать по шагам, как выбрать сервис, на чём чаще всего спотыкаются водители и как действовать, если выплата или качество работ не устроили.
Чем отличается ремонт бампера по ОСАГО и по КАСКО
ОСАГО покрывает вред, который вы причинили другим участникам движения. Если виновник аварии — другой водитель, именно его страховка оплачивает восстановление вашего бампера. КАСКО защищает ваш собственный автомобиль независимо от того, кто виноват, поэтому по нему ремонт возможен и после ДТП, и после наезда на препятствие, и при повреждении на парковке.
Разница влияет на сроки, набор документов и итоговую сумму. По ОСАГО расчёт ведётся по единой методике Банка России с учётом износа деталей при денежной выплате, а по КАСКО — по условиям договора со страховщиком и правилам конкретного полиса.
Ремонт бампера по ОСАГО
- Заявление подаёт потерпевший — в свою страховую компанию или в компанию виновника.
- По умолчанию действует натуральное возмещение: ремонт на СТОА, с которой у страховщика заключён договор.
- Денежная выплата возможна в отдельных случаях, например при полной гибели транспортного средства или если потерпевший имеет инвалидность.
- При выплате деньгами сумма рассчитывается с учётом износа бампера и может быть ниже рыночной стоимости ремонта.
Ремонт бампера по КАСКО
- Повреждение не обязательно связано с ДТП: подойдут и «парковочные» случаи, если риск включён в полис.
- Форма возмещения — ремонт на СТОА дилера или по направлению страховщика, либо денежная компенсация.
- Франшиза, если она предусмотрена договором, уменьшает сумму возмещения.
- Требования к сервису, перечень рисков и порядок выплат прописаны в договоре и правилах страхования.
Натуральная форма или деньги: что выбрать
Ремонт на СТОА обычно выгоднее: страховая оплачивает работы напрямую, а детали и материалы подбираются по технологии производителя. Но если сервис далеко, сроки затягиваются или качество вызывает сомнения, иногда удобнее получить выплату и распорядиться ей самостоятельно.
Ключевой критерий — не сумма на бумаге, а итоговое состояние бампера: качество пайки, ровные зазоры, совпадение оттенка краски и сохранение гарантии на кузов.
Учтите: при денежном возмещении по ОСАГО сумма рассчитывается по справочникам и часто оказывается ниже стоимости ремонта у официального дилера. Разницу можно попытаться взыскать с виновника через суд, но это отдельная процедура со своими сроками, расходами на экспертизу и представителя.
Пайка, покраска или замена: что выбрать
Решение зависит от материала детали и характера повреждения. Пластик чаще ремонтируют, а не меняют: это дешевле и позволяет сохранить заводскую деталь с оригинальным крепежом.
- Царапины и потёртости — локальная покраска с подбором оттенка по коду.
- Трещины и разрывы — пайка с армированием, шпатлевание и последующая покраска.
- Разрушенные крепления — восстановление посадочных элементов или замена детали в сборе.
- Смятие силовых элементов — сначала диагностика кузова, затем ремонт бампера.
Если мастерская сразу предлагает замену, попросите обосновать: не всегда это технически необходимо. При этом полностью разрушенный бампер восстанавливать небезопасно — крепления и геометрия влияют на поведение детали при следующем ударе.
Как проходит процесс: пошаговая инструкция
- Зафиксируйте повреждения: фото и видео с разных ракурсов, крупные планы царапин, трещин и мест крепления.
- Оформите происшествие: вызовите ГИБДД или составьте европротокол, если условия и лимит это позволяют.
- Уведомите страховую компанию в срок, установленный договором и правилами.
- Подайте заявление с полным пакетом документов и предоставьте автомобиль на осмотр.
- Получите направление на СТОА либо согласуйте денежную выплату.
- Проконтролируйте ремонт: запросите акт выполненных работ, проверьте зазоры, крепления и оттенок краски.
Какие документы понадобятся
Точный перечень зависит от вида полиса и обстоятельств, но базовый набор обычно одинаков. Копии лучше сделать заранее — это ускорит приём заявления и снимет лишние вопросы.
- Паспорт и водительское удостоверение.
- Полис ОСАГО или КАСКО, свидетельство о регистрации транспортного средства.
- Документы о происшествии: справка, определение, протокол или европротокол.
- Реквизиты банковского счёта, если выбран денежный вариант возмещения.
- Доверенность, если интересы представляет другое лицо.
Сколько ждать решения и ремонта
По ОСАГО закон отводит страховщику ограниченный срок на рассмотрение заявления и выдачу направления или выплаты. Ремонт на СТОА по направлению также имеет регламентированные сроки, а за их нарушение предусмотрена ответственность.
По КАСКО сроки определяются договором: где-то это несколько рабочих дней, где-то дольше, особенно если требуется согласование скрытых повреждений. Чтобы не терять время, уточните регламент заранее и фиксируйте даты всех обращений письменно.
Как выбрать сервис для кузовного ремонта бампера
От мастерской зависит, придётся ли возвращаться на переделку. Профессиональный сервис не предлагает «покрасить всё целиком, чтобы наверняка», а сначала оценивает ремонтопригодность детали.
- Есть ли оборудование для пайки и армирования пластика и подбора краски по коду.
- Даётся ли гарантия на работы и материалы и на какой срок.
- Работает ли сервис со страховыми компаниями и по направлениям.
- Показывают ли фото до и после, согласовывают ли смету до начала работ.
- Уточните, используется оригинальная деталь или аналог, если нужна замена.
Почему суммы могут отличаться
Цена зависит от материала бампера, типа повреждения и необходимости покраски. Небольшая царапина с локальной покраской обходится дешевле, чем трещина с разрывом креплений, а замена детали в сборе — самая дорогая опция.
По ОСАГО расчёт привязан к единой методике и справочникам стоимости запчастей, поэтому итог может не совпадать с коммерческим прайсом сервиса. По КАСКО смета чаще согласуется со станцией, и вы доплачиваете только франшизу или суммы, оговорённые договором.
Если смета кажется заниженной, не подписывайте акты сразу: запросите подробный расчёт и при необходимости проведите независимую экспертизу.
Причины отказа и что делать, если страховая не платит
Отказ не всегда означает, что ремонт не оплатят: часто вопрос в оформлении или в трактовке условий полиса. Разберём типичные ситуации.
- Повреждения не соответствуют заявленным обстоятельствам происшествия.
- Нарушен срок уведомления страховщика.
- Автомобиль не предоставлен на осмотр или осмотр сорван.
- Случай не входит в перечень рисков по КАСКО либо повреждён незастрахованный элемент.
Если вы не согласны с решением, действуйте последовательно: получите письменный отказ, закажите независимую экспертизу, направьте претензию, затем обратитесь к финансовому уполномоченному или в суд. На каждом этапе сохраняйте копии документов и подтверждения отправки.
Как ускорить процесс и не переплатить
- Подавайте документы полным пакетом и сохраняйте отметку о приёме.
- Фиксируйте все обращения письменно и ведите хронологию событий.
- Согласуйте с сервисом дополнительные работы заранее, до начала ремонта.
- Уточните сроки восстановления и ответственность за просрочку.
- Сравните два-три предложения по кузовному ремонту, если есть выбор.
Коротко о главном
Ремонт бампера по ОСАГО или КАСКО — это не только выплата, но и грамотная организация процесса: фиксация повреждений, документы, выбор сервиса и контроль качества. Чем аккуратнее оформлены материалы и чем понятнее условия договора, тем меньше споров и доплат.
Если требуется восстановление бампера, специалисты bampervremonte.ru помогут с пайкой, покраской и заменой детали, а также подскажут, какие документы подготовить для страховой компании.
Важно
Материал носит информационно-справочный характер и не является юридической консультацией. Условия, сроки и перечень рисков определяются полисом и правилами страховщика, а итоговое решение принимает страховая компания. В спорной ситуации целесообразно обратиться к юристу или в профильные инстанции.